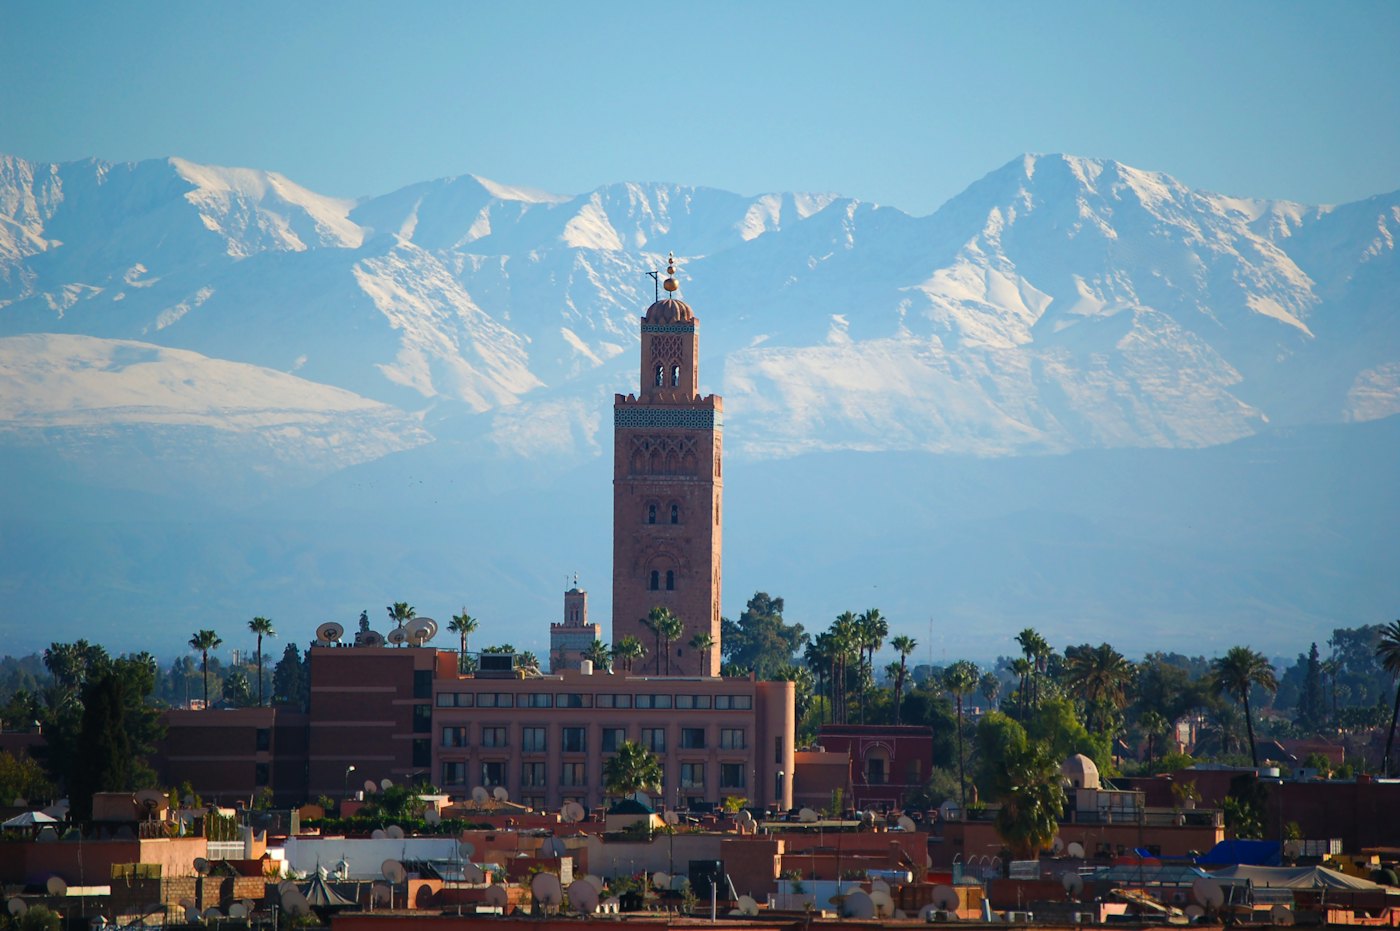
L’idée d’investir à Marrakech revient souvent après un séjour : un pied-à-terre au soleil à moins de quatre heures de Paris, où vous passez quelques semaines par an et qui se loue le reste du temps.
Viennent ensuite les questions : un Français peut-il acheter, comment vérifier un titre de propriété à distance, et faudra-t-il payer l’impôt deux fois, au Maroc et en France ?
Dans cet article, vous allez voir à quelles conditions investir dans l’immobilier à Marrakech, quel bien et quel quartier choisir, ce que rapporte la location après frais et impôts, et comment sécuriser l’achat, dans l’ancien comme sur plan.
Est-ce une bonne idée d’investir à Marrakech ?
Oui, si vous achetez un bien titré dans un quartier où la demande locative tient toute l’année. Investir à Marrakech relève autant du patrimoine et du cadre de vie que du rendement, et se pense sur le long terme.
La demande repose d’abord sur le tourisme et une clientèle internationale : le Maroc a accueilli 19,8 millions de touristes en 2025, un record en hausse de 14 % sur un an selon le ministère du Tourisme. Marrakech fait aussi partie des villes hôtes de la Coupe du monde 2030, que le Maroc organise avec l’Espagne et le Portugal.
L’écart de prix avec le marché de l’immobilier français reste net : un appartement de standing s’affiche entre 2 300 et 4 000 € le m² à l’Hivernage, l’un des quartiers les plus chers de la ville, contre environ 9 600 € le m² en moyenne pour l’ancien à Paris selon les Notaires du Grand Paris.
Avant d’investir à Marrakech, gardez en tête que le marché reste segmenté : la rentabilité varie selon le quartier et le mode de location, et un bien très haut de gamme se revend plus lentement, faute d’acheteurs nombreux à ce niveau de prix.
Un Français peut-il acheter une villa ou un appartement à Marrakech ?
Oui : pour investir à Marrakech, un Français peut acheter un logement en pleine propriété, sans condition de nationalité ni de résidence, dès lors que le bien se situe dans un périmètre urbain.
La principale restriction porte sur les terres agricoles. Hors des périmètres urbains, un étranger ne peut acheter un terrain à vocation agricole qu’avec une attestation de vocation non agricole (VNA), ce qui concerne surtout les villas sur grand terrain de la route de l’Ourika ou de la route d’Amizmiz : faites vérifier le statut du terrain avant toute offre.
Deuxième précaution : achetez un bien titré, c’est-à-dire immatriculé à la Conservation foncière (ANCFCC). Le titre foncier recense le propriétaire et les charges qui pèsent sur le bien, comme une hypothèque, et le notaire en contrôle l’état avec un certificat de propriété récent avant la signature.
Reste la question du paiement : financer l’achat en devises vous garde le droit de rapatrier le prix de revente, comme le détaille la partie sur l’achat.
Villa ou appartement haut de gamme : quel bien choisir ?
Le bien le plus rentable dépend de votre façon de louer : une villa vise des familles et des groupes prêts à payer une nuitée élevée, mais ses charges fixes pèsent sur le rendement pendant les mois creux. Pour investir à Marrakech en gérant à distance, l’appartement en résidence sécurisée reste le plus simple à rentabiliser.
La villa : espace, intimité et location saisonnière premium
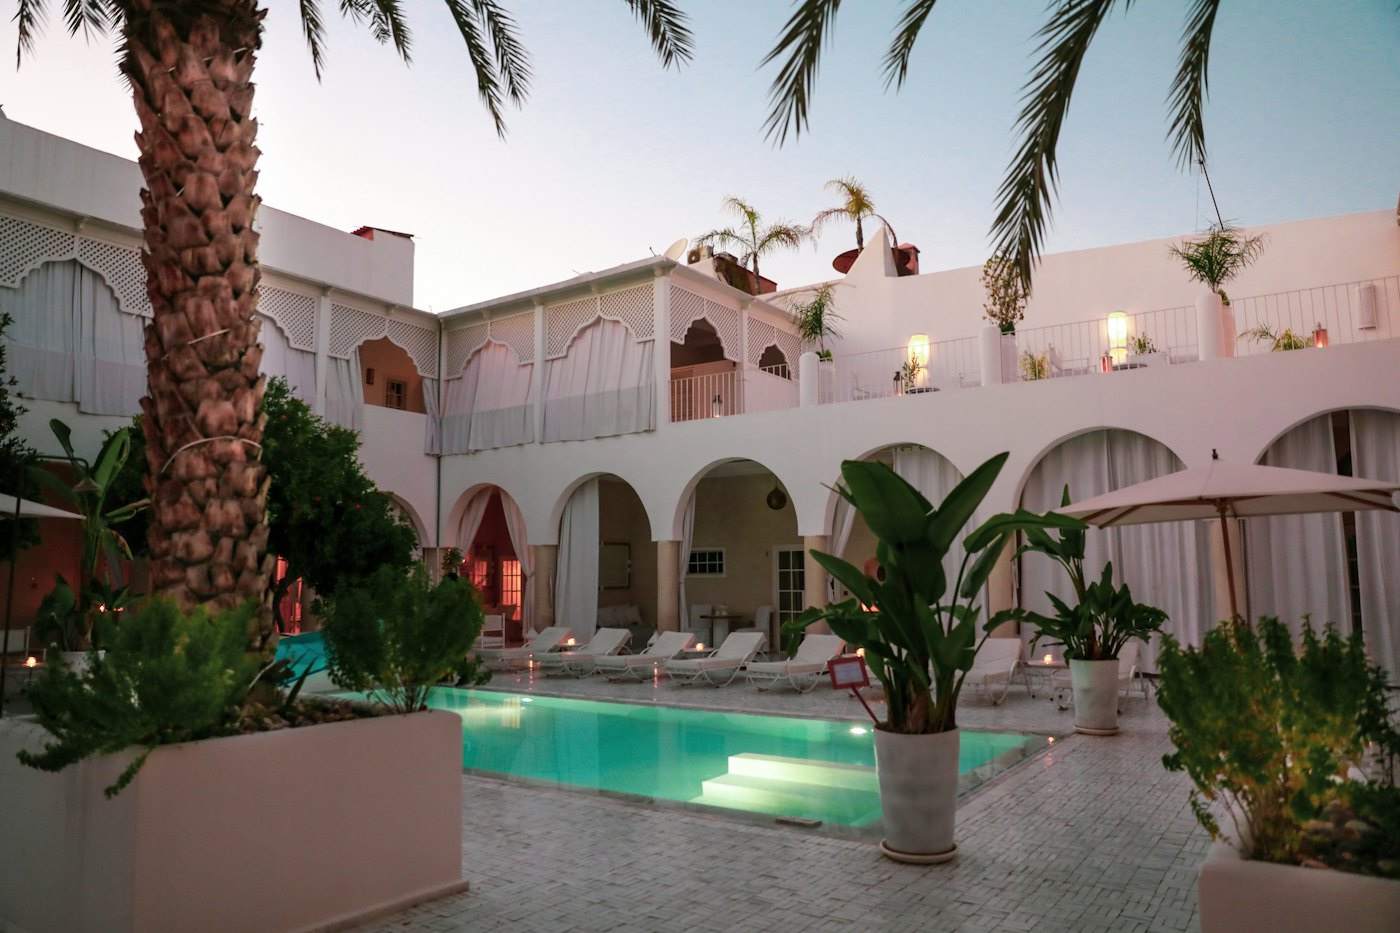
Trois formats dominent : la villa contemporaine en domaine sécurisé, la villa sur un golf et la propriété avec grand terrain en périphérie. Elles se vendent au prix global, terrain compris, et les agences de prestige affichent les villas d’exception de la Palmeraie à partir de 1,3 million d’euros environ.
Comptez aussi les coûts propres à la villa : gardien, jardinier, entretien de la piscine, sécurité et petits travaux, dus que le bien soit loué ou non. À budget égal, Marrakech offre pourtant bien plus de surface qu’une villa de luxe à Saint-Tropez, où une maison se vend en moyenne plus de 21 000 € le m² selon MeilleursAgents (novembre 2026).
L’appartement haut de gamme : ticket d’entrée plus bas et gestion simplifiée
Les résidences sécurisées avec piscine et services se concentrent à l’Hivernage, à Guéliz et dans les domaines de golf. Les charges de copropriété couvrent le gardiennage, la piscine et les espaces verts, ce qui simplifie la gestion à distance.
| Critère | Villa | Appartement haut de gamme |
| Budget d’entrée | À partir de 1,3 M€ environ pour une villa d’exception à la Palmeraie | 230 000 à 400 000 € environ pour 100 m² à l’Hivernage |
| Charges annuelles | Personnel, piscine, jardin, sécurité | Charges de copropriété |
| Gestion à distance | Exigeante : une équipe à encadrer sur place | Simple : le syndic gère les parties communes |
| Demande locative | Familles et groupes, surtout en haute saison | Courts séjours, expatriés, cadres en mutation |
| Délai de revente | Plus long : peu d’acheteurs à ce prix | Plus court dans les quartiers recherchés |
Le riad de la Médina reste une autre voie, réservée à ceux qui acceptent des travaux et une exploitation en maison d’hôtes.
Dans quels quartiers investir à Marrakech ?
Le choix du quartier suit celui du bien : les appartements haut de gamme se louent surtout à l’Hivernage et à Guéliz, et les villas se trouvent à la Palmeraie, dans les domaines de golf et le long des routes de l’Ourika et d’Amizmiz.
| Quartier | Biens dominants | Prix affichés au m² | Profil d’investissement |
| L’Hivernage | Appartements de standing, penthouses | 25 000 à 44 000 DH (2 300 à 4 000 €) | Location saisonnière haut de gamme |
| Guéliz | Appartements de centre-ville | 18 000 à 27 000 DH (1 650 à 2 450 €) | Location à l’année, ticket d’entrée plus bas |
| La Palmeraie | Villas sur grand terrain, résidences de standing | 15 000 à 30 000 DH pour les appartements (1 350 à 2 750 €) | Résidence secondaire, location de prestige |
| Agdal et route de l’Ourika | Programmes neufs avec piscine et jardins | 15 000 à 28 000 DH (1 350 à 2 550 €) | Achat sur plan, location familiale |
| Route d’Amizmiz | Villas sur grand terrain | 12 000 à 20 000 DH (1 100 à 1 800 €) | Villa avec terrain, statut du terrain à vérifier |
Ces fourchettes sont des prix d’annonce relevés auprès d’agences de Marrakech (2025-2026), au m² habitable et avant négociation, convertis au cours de 10,96 DH pour 1 € (Bank Al-Maghrib, 5 novembre 2026). Les domaines de golf (Amelkis, Al Maaden, Royal Palm) complètent l’offre avec des villas et des appartements en domaine fermé et gardé.
Les Français et les expatriés se retrouvent surtout à Guéliz et à l’Hivernage, pour les commerces et la vie de quartier, et à la Palmeraie pour les villas. Les villas de luxe se trouvent aussi dans les domaines de golf et le long des routes de l’Ourika et d’Amizmiz.
Si vous visez un programme neuf, vous pouvez filtrer les promoteurs immobiliers actifs à Marrakech par quartier et par standing.
Quelle rentabilité attendre d’un bien haut de gamme ?
Oui, investir à Marrakech peut être rentable, à condition de raisonner en rentabilité locative nette. Les rendements annoncés en ligne, souvent de 5 à 12 % selon les sources, sont en général des rendements bruts, avant charges, gestion et impôts : l’exemple chiffré de la partie suivante mesure l’écart.
Location saisonnière haut de gamme
Le rendement locatif se construit sur la saisonnalité, le taux d’occupation et le prix à la nuitée, dont il faut retirer la conciergerie, le ménage et les commissions des plateformes.
Louer à des touristes en courte durée suppose aussi une autorisation d’exploitation, délivrée par les autorités locales en application de la loi n° 80-14 et de son décret du 13 juillet 2023, puis la déclaration de chaque voyageur accueilli. Vérifiez ces formalités auprès du ministère du Tourisme avant de chiffrer un rendement.
Location longue durée et résidence secondaire
La location à l’année rapporte moins, mais elle assure des revenus locatifs réguliers et une gestion plus légère, avec une clientèle d’expatriés et de cadres en mutation.
La formule mixte combine les deux : vous occupez le bien quelques semaines par an et le confiez à une conciergerie le reste du temps, avec les mêmes formalités qu’une location saisonnière.
Quels frais et quelle fiscalité pour un investisseur français ?
Frais d’acquisition et taxes annuelles
Pour investir à Marrakech, prévoyez environ 6 à 7 % du prix en frais de notaire et taxes : 4 % de droits d’enregistrement, 1,5 % de conservation foncière plus un droit fixe de 200 DH, et les honoraires du notaire, jusqu’à 1 % hors TVA, selon le détail publié par Crédit du Maroc. Depuis le 1er juillet 2026, un droit supplémentaire de 2 % frappe aussi la part du prix réglée en espèces pour les biens de plus de 300 000 DH (loi de finances 2026).
Chaque année, la taxe d’habitation porte sur le logement que vous occupez, résidence secondaire comprise : de 0 à 30 % de la valeur locative, sans l’abattement de 75 % réservé à l’habitation principale. La taxe de services communaux s’ajoute sur tout bien, loué ou non : 10,5 % de la valeur locative en périmètre urbain, 6,5 % en zone périphérique, selon le guide fiscal MRE 2025.
Imposition des loyers et de la plus-value
Au Maroc, les loyers relèvent des revenus fonciers : ils sont imposés après un abattement forfaitaire de 40 %, au barème progressif de 0 à 37 %, et se déclarent chaque année avant le 1er mars. À la revente, la taxe sur le profit immobilier prélève 20 % de la plus-value, avec un minimum de 3 % du prix de cession même sans profit. L’exonération réservée à l’habitation principale ne s’applique pas à une résidence secondaire.
En France, la convention fiscale franco-marocaine du 29 mai 1970 réserve au Maroc l’imposition des loyers et des plus-values du bien. La France les exonère pour éviter une double imposition, mais elle les retient pour calculer le taux d’imposition de vos autres revenus : c’est la règle du taux effectif.
Bon à savoir : même non imposés en France, vos loyers marocains doivent figurer sur votre déclaration de revenus, en case 4EA ou 4EB selon votre régime. Les oublier fausse le calcul de votre taux d’imposition.
Exemple : un appartement de 100 m² à l’Hivernage acheté 3 000 000 DH (environ 274 000 €), plus 195 000 DH de frais, est loué 15 000 DH par mois, soit 180 000 DH par an et 5,6 % brut. Retirez la taxe de services communaux (18 900 DH), des charges de copropriété estimées à 14 400 DH, une gestion locative à 10 % (18 000 DH) et l’impôt marocain calculé sur 60 % des loyers (14 720 DH) : il reste 113 980 DH, soit 3,6 % net, avant l’effet du taux effectif en France et les mois sans locataire.
Comment se déroule l’achat d’un bien à Marrakech ?
Acheter un bien existant chez le notaire
Pour investir à Marrakech dans l’ancien, l’achat suit cinq étapes :
- l’offre d’achat et la négociation ;
- la vérification du titre foncier et du certificat de propriété par le notaire ;
- le compromis de vente, qui fixe l’acompte, la date de l’acte et les conditions suspensives ;
- l’acte de vente authentique et le paiement du solde ;
- l’inscription à la Conservation foncière, qui porte votre nom sur le titre foncier.
Acheter sur plan auprès d’un promoteur
Investir dans l’immobilier à Marrakech sur plan passe par la vente en l’état futur d’achèvement (VEFA), encadrée par la loi 44-00 modifiée par la loi 107-12. Le contrat de réservation n’est possible qu’après le permis de construire, l’avance est limitée à 5 % du prix et vous disposez d’un mois pour vous rétracter et la récupérer. Le solde se règle par tranches selon l’avancement du chantier.
Avant de signer, demandez la liste des programmes déjà livrés, la référence du titre foncier du terrain avec un certificat de propriété récent, et un contrat écrit avant tout versement, avec le prix, l’échéancier et la date de livraison.
Pour trouver un promoteur immobilier au Maroc qui construit à Marrakech, le service gratuit Promoteur Immobilier Maroc recense les promoteurs actifs dans douze villes du pays. Il transmet votre projet à ceux qui interviennent dans votre ville, avec une réponse sous 24 heures ouvrées.
Financer l’achat et transférer les fonds
Vous pouvez emprunter en France, en garantissant le prêt par vos actifs français, ou en dirhams auprès d’une banque marocaine : les investisseurs étrangers non-résidents peuvent y financer jusqu’à 80 % du prix selon l’Office des changes. Une simulation de crédit immobilier vous aide à comparer les deux scénarios.
Financez votre apport en devises transférées depuis la France et gardez les justificatifs bancaires : ce financement ouvre le régime de convertibilité, qui permet de rapatrier le prix de revente et la plus-value.
Bon à savoir : la part du prix payée avec des dirhams déjà détenus au Maroc ne bénéficie pas de la convertibilité. À la revente, son produit sera versé sur un compte convertible à terme au lieu d’être transféré librement.
Quels risques anticiper avant d’investir à Marrakech ?
Six points méritent d’être vérifiés avant de signer :
- Une revente plus longue sur le très haut de gamme, avec une décote possible.
- Le change entre l’euro et le dirham, à l’achat comme à la revente.
- Le coût réel de la gestion à distance : conciergerie, gardiennage et entretien.
- Un bien non titré, ou un terrain agricole acheté sans VNA.
- Une location saisonnière sans autorisation, exposée aux sanctions de la loi n° 80-14.
- Un prix de revente non transférable, faute de justificatifs de financement en devises.